Seguro de Coche Eléctrico en España: Guía para Elegir
Equipo AmuraAsegurar un coche eléctrico se parece mucho a asegurar uno de gasolina, pero hay tres detalles que cambian el precio y lo que te pagarán si pasa algo: la batería, el cable de carga y el wallbox. En esta guía te explicamos qué debe cubrir la póliza, por qué suele costar más y qué preguntar antes de firmar.
En resumen
- Según la OCU, el seguro a todo riesgo de un eléctrico cuesta de media un 36 % más que el de un gasolina de precio y prestaciones parecidos.
- Para un mismo modelo, la prima varía muchísimo según la aseguradora: de 544 a 2.934 euros en ese estudio. Comparar compensa.
- Lo importante no es solo el precio: es qué ocurre con la batería tras un accidente y cuánto indemniza la póliza.
- Si el coche es de una marca china, pregunta a la aseguradora por los plazos de reparación y los repuestos antes de contratar.
Por qué asegurar un coche eléctrico suele costar más
En un estudio publicado en mayo de 2026, la OCU comparó pólizas a todo riesgo y concluyó que asegurar un eléctrico cuesta de media un 36 % más que un gasolina de precio y prestaciones comparables. En un híbrido similar, el sobrecoste medio fue del 20 %.
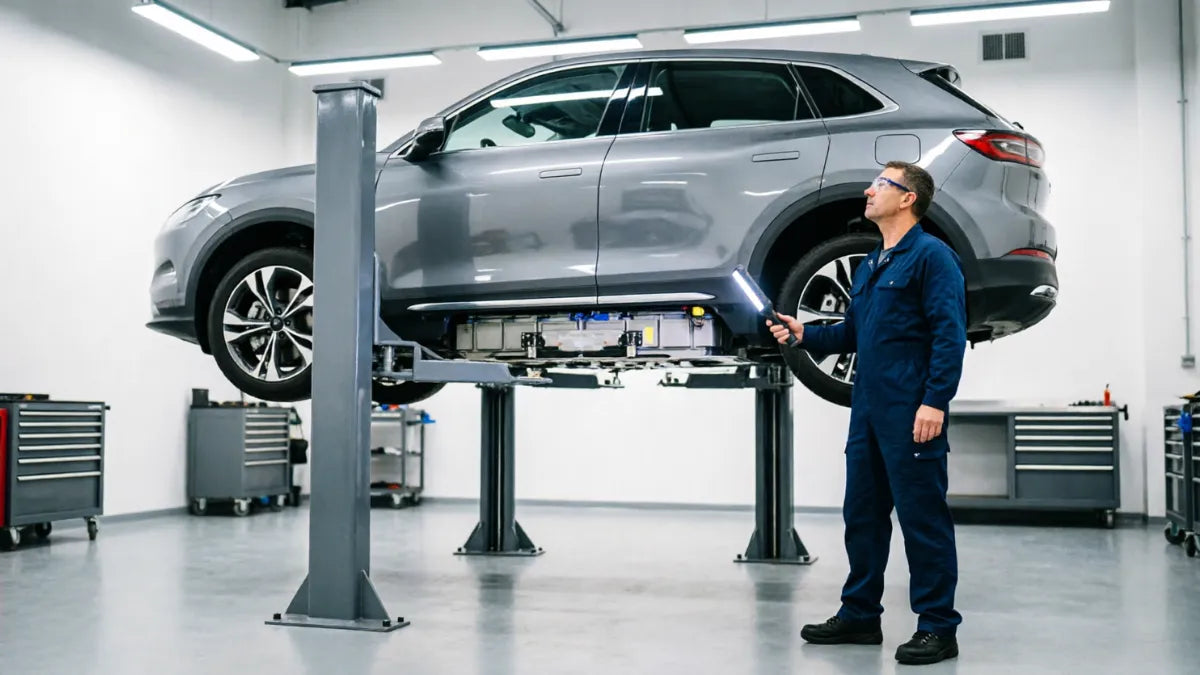
El motivo principal es la batería. Según la OCU, repararla tras un siniestro puede costar hasta 15.000 euros en coches de gran autonomía y, con frecuencia, hay que sustituirla después de una colisión. Si la reparación sale más cara de lo que vale el coche, la aseguradora puede declararlo siniestro total y ofrecerte solo su valor venal. A esto se suman otros factores que apuntan otras fuentes del sector, como la sensibilidad de la electrónica y el coste de reparar en talleres especializados.
La diferencia entre aseguradoras es enorme. En el mismo estudio, para un mismo modelo eléctrico, la prima a todo riesgo iba de 544 a 2.934 euros según la compañía. Con una franquicia de 300 euros, el rango bajaba a entre 274 y 745 euros. Son datos de un análisis sobre 9 pólizas: tu precio dependerá de tu perfil, tu ciudad y tu coche.
Qué debe cubrir el seguro de un coche eléctrico
Además de lo habitual (responsabilidad civil, daños propios, lunas), revisa que la póliza tenga en cuenta lo que es propio de un eléctrico:
| Elemento | Qué comprobar | Por qué importa |
|---|---|---|
| Batería | Que cubra reparación o sustitución por daños de tráfico, incendio o robo, y hasta qué importe | Es una parte muy importante del valor del coche |
| Cable de carga | Que esté cubierto frente a robo o daño | Suele quedar fuera de una póliza estándar de coche de combustión |
| Wallbox | Que esté asegurado como contenido de la vivienda o del garaje, o con una cobertura específica | Lo instalas tú y puede no estar en la póliza del coche |
| Asistencia en carretera | Que incluya asistencia específica para coches sin autonomía o recarga de emergencia | Quedarte sin carga lejos de un punto de recarga es una situación propia del eléctrico |
| Daños durante la carga | Qué dicen las condiciones de la póliza si ocurre un problema mientras cargas | No todas las pólizas lo detallan, así que conviene revisarlo por escrito |
Si vas a instalar el punto de carga en un garaje comunitario, te explicamos los trámites en nuestra guía sobre la instalación de un wallbox en garajes comunitarios.
¿Terceros, terceros ampliado o todo riesgo?
- Terceros: cubre los daños que causes a otros y es el mínimo obligatorio para circular. No paga las reparaciones de tu propio coche, batería incluida.
- Terceros ampliado: suma coberturas como lunas, robo o incendio. Cuáles exactamente depende de la compañía.
- Todo riesgo: cubre también los daños de tu coche aunque el culpable seas tú. Con franquicia, pagas una parte de cada siniestro a cambio de una prima más baja.
Como la batería es cara y el coche suele ser reciente, muchos conductores optan por un todo riesgo con franquicia, una modalidad que, según Motor16, puede resultar equilibrada para vehículos de cierto valor. En cambio, si cargas en casa y haces pocos kilómetros al año, necesitarás menos coberturas adicionales que quien usa puntos de carga públicos a diario.
Siete preguntas antes de contratar
Hazlas por escrito a cada aseguradora, con el mismo coche y las mismas coberturas, para que las ofertas sean comparables:
- ¿Cubre la batería completa? ¿Hasta qué importe y en qué casos (accidente, incendio, robo)?
- ¿Qué ocurre si reparar el coche cuesta más de lo que vale? ¿Cómo calculan su valor?
- ¿Cuál es el máximo que indemnizan? La OCU pide que las aseguradoras lo informen en cada renovación; si no aparece, solicítalo.
- ¿Están incluidos el cable de carga y el wallbox?
- ¿Qué asistencia ofrecen si te quedas sin carga?
- ¿Puedo reparar en un taller de la marca? ¿Ofrecen coche de sustitución?
- ¿Qué dice la póliza sobre los daños producidos durante la carga?
Si tu coche es de una marca china: qué mirar
Las marcas chinas ya se venden en España. No hemos encontrado datos de que asegurarlas sea un problema generalizado aquí, pero conviene preguntar, porque el precio y la disponibilidad del seguro dependen de lo rápido y lo barato que sea reparar el coche, y eso depende de la red de talleres y de que lleguen los repuestos.
Como referencia de lo que preocupa a las aseguradoras: en agosto de 2026, la prensa del sector informó de que una aseguradora de los Países Bajos había dejado fuera de sus pólizas varias marcas chinas, porque sus fabricantes aún no tenían una posventa capaz de responder con rapidez y algunas piezas había que pedirlas a China. Es un caso de otro país y no describe el mercado español, pero explica el riesgo: reparaciones más largas, coche parado durante semanas y más posibilidades de siniestro total.
Antes de contratar:
- Pregunta si aseguran esa marca y ese modelo concretos.
- Pide el plazo habitual de reparación y si incluyen coche de sustitución.
- Consulta al concesionario la red de talleres oficiales y la disponibilidad de repuestos.
- Revisa la garantía del fabricante y qué cubre: el seguro y la garantía no cubren lo mismo.
Cómo ahorrar sin perder cobertura
- Compara al menos tres aseguradoras con las mismas coberturas y la misma franquicia.
- Ajusta la franquicia a lo que puedas asumir en un siniestro: una franquicia más alta baja la prima.
- Elige las coberturas según tu uso real: no pagues extras que no vas a usar, ni te quedes sin los que sí necesitas.
- Revisa la póliza en cada renovación y pide el máximo indemnizable actualizado.
Ten en cuenta que las ayudas a la compra, como el Programa Auto+ o la deducción del IRPF, no rebajan la prima del seguro. Si quieres saber a cuáles puedes optar, consulta nuestra guía de ayudas para coches eléctricos.
Preguntas frecuentes
¿Es obligatorio asegurar un coche eléctrico?
Sí. Como cualquier vehículo a motor, necesita como mínimo el seguro de responsabilidad civil obligatoria (terceros) para circular.
¿Es más caro asegurar un eléctrico que uno de gasolina?
De media, sí. La OCU calculó en mayo de 2026 un 36 % más en pólizas a todo riesgo, aunque la diferencia entre aseguradoras es muy grande, por lo que comparar es clave.
¿El seguro cubre el cable de carga y el wallbox?
Depende de la póliza. El cable suele necesitar una cobertura específica frente a robo o daño, y el wallbox se asegura como contenido o con una garantía propia. Pregúntalo antes de firmar.
¿Una marca china es más difícil de asegurar?
No hemos encontrado datos de que lo sea de forma general en España, pero los plazos de reparación y la disponibilidad de repuestos pueden influir en el precio y en las condiciones. Pregunta por tu modelo concreto.
¿Estás decidiendo qué coche comprar? Cuéntanos qué buscas y te enviamos por correo un asesoramiento personalizado, teniendo en cuenta el coste total, seguro incluido.
Si todavía no tienes claro el modelo, empieza por nuestra guía de compra según tu presupuesto.
Fuentes consultadas
- Europa Press (Bolsamanía), estudio de la OCU, 18 de mayo de 2026
- Motor16, seguro de coche eléctrico: batería, cable y wallbox, 4 de septiembre de 2026
- Movilidad Eléctrica, aseguradora neerlandesa y marcas chinas, 22 de agosto de 2026
Esta guía es informativa y no sustituye el asesoramiento de un mediador de seguros ni las condiciones de tu póliza.